Nuovi testi unici 2027: al via il portale TrovaTU del MEF
Dalla frammentazione normativa alla ricodificazione organica per materia: il nuovo portale TrovaTU agevola la consultazione della norma in vista dei Testi Unici applicabili dal 1° gennaio 2027.
Indice
1. Il superamento dei riferimenti normativi storici
2. La nuova logica di riclassificazione dei Testi Unici
3. Un esempio dell’impatto pratico: la ricollocazione delle norme del D.P.R. 633/1972
4. Il portale TrovaTU
1. Il superamento dei riferimenti normativi storici
A partire dal 1° gennaio 2027, il sistema tributario italiano affronterà una trasformazione radicale che renderà superati i tradizionali riferimenti normativi impiegati per decenni da professionisti e imprese. In attuazione dei principi e dei criteri direttivi della Legge Delega 9 agosto 2023, n. 111, il legislatore ha completato la redazione di otto Testi Unici destinati a riordinare e raggruppare l’intera legislazione fiscale nazionale.
Benché i singoli decreti legislativi siano stati emanati in un arco temporale compreso tra il 5 novembre 2024 e il 5 agosto 2026, la decorrenza e l’efficacia operativa di tutte e otto le nuove codificazioni sono state unificate e coordinate al 1° gennaio 2027.
La necessità del riordino nasce dall’esigenza di superare un assetto caratterizzato da oltre 4.700 disposizioni tributarie, stratificate e distribuite in più di 440 provvedimenti legislativi.
L’esigenza di un riordino era, dunque, sentita. Tuttavia, il passaggio alla nuova codifica non sarà affatto indolore. L’aspetto più impattante sotto il profilo della quotidianità sarà quello di doversi confrontare con una logica di codifica inedita.
Fino ad oggi, infatti, la struttura delle leggi tributarie ha seguito una logica prevalentemente “verticale” o per singolo tributo, che ha visto codificare all’interno del medesimo testo normativo d’imposta (ad esempio il D.P.R. 633/1972 per l’IVA) regole sostanziali, adempimenti formali, sanzioni, modalità di versamento e norme sul contenzioso.
Con la Riforma Fiscale questa modalità di approccio alla materia è stata abbandonata, per lasciare spazio ad un criterio di riclassificazione tematico e funzionale per materia.
2. La nuova logica di riclassificazione dei Testi Unici
Nella stesura dei nuovi Testi Unici la materia tributaria è stata suddivisa in macroaree omogenee, come segue.
TESTI UNICI DI DIRITTO TRIBUTARIO (norme sostanziali in materia di IVA, imposte sui redditi, Registro e altri tributi indiretti, Tributi erariali minori) – Raggruppano e codificano la disciplina del diritto tributario sostanziale (individuazione dei presupposti impositivi, dei soggetti passivi, dei criteri di territorialità e di collegamento, determinazione analitica o forfettaria delle basi imponibili, aliquote, detrazioni, crediti d’imposta, esenzioni e regimi sostitutivi o di favore) relativa a una singola imposta o a categorie omogenee di tributi, diretti e indiretti. I Testi Unici che rientrano in questa categoria sono quattro.
| Riferimenti normativi: | D.Lgs. 19 gennaio 2026, n. 10: Testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto; D.Lgs. 19 giugno 2026, n. 117: Testo unico delle disposizioni legislative in materia di imposte sui redditi; D.Lgs. 1° agosto 2025, n. 123: Testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti; D.Lgs. 5 novembre 2024, n. 174: Testo unico delle disposizioni legislative vigenti in materia di tributi erariali minori. |
TESTO UNICO ADEMPIMENTI E ACCERTAMENTO – Unifica la disciplina degli adempimenti formali, del controllo e dell’accertamento (Anagrafe tributaria, scritture contabili, dichiarazioni, poteri istruttori e rettifiche), integrandola con gli istituti della compliance preventiva e cooperativa (ISA, CPB, Adempimento collaborativo) e con la trasparenza digitale e lo scambio internazionale di dati (DAC6, DAC7, DAC8).
| Riferimenti normativi: | D.Lgs. 5 agosto 2026, n. 141: Testo unico delle disposizioni legislative in materia di adempimenti e accertamento. |
TESTO UNICO SANZIONI – Raccoglie tutto il sistema sanzionatorio fiscale, dai principi generali alle regole d’irrogazione, passando per l’elenco analitico delle violazioni per ogni imposta. Disciplina il ravvedimento operoso e accorpa non solo le sanzioni di carattere amministrativo ma anche i reati tributari.
| Riferimenti normativi: | D.Lgs. 5 novembre 2024, n. 173: Testo unico delle sanzioni tributarie amministrative e penali. |
TESTO UNICO VERSAMENTI E RISCOSSIONE – Disciplina ogni aspetto afferente ai versamenti e alla riscossione tributaria: adempimento spontaneo (versamenti unitari tramite modello F24, regole e tetti alla compensazione dei crediti, visto di conformità), ritenute alla fonte e ritenuta diretta, rimborsi di imposta, recupero (ruoli, avvisi ed atti esecutivi, piani di dilazione, garanzie, misure cautelari ed espropriazione coattiva ad opera di AdER).
| Riferimenti normativi: | D.Lgs. 24 marzo 2025, n. 33: Testo unico in materia di versamenti e di riscossione. |
TESTO UNICO GIUSTIZIA TRIBUTARIA – Codifica l’ordinamento della giurisdizione tributaria (l’articolazione delle Corti di Giustizia Tributaria di primo e secondo grado, il reclutamento concorsuale e lo status dei magistrati tributari, la responsabilità civile e disciplinare, l’organico e le attribuzioni del Consiglio di Presidenza della Giustizia Tributaria – CPGT) e il codice del processo tributario (regole di giurisdizione e competenza, giudice monocratico, disciplina del ricorso e degli atti impugnabili, l’autotutela, il Processo Tributario Telematico, la conciliazione giudiziale, l’efficacia vincolante del giudicato penale di assoluzione, l’esecuzione immediata con giudizio di ottemperanza).
| Riferimenti normativi: | D.Lgs. 14 novembre 2024, n. 175: Testo unico delle disposizioni legislative in materia di giustizia tributaria. |
3. Un esempio dell’impatto pratico: la ricollocazione delle norme del D.P.R. 633/1972
Per comprendere l’impatto operativo della riforma e gli effetti concreti dello smembramento della vecchia codifica alla luce dei nuovi criteri di formulazione dei Testi Unici, risulta emblematico l’esame del D.P.R. 26 ottobre 1972, n. 633, storico testo base dell’imposta sul valore aggiunto.
Le disposizioni contenute nel D.P.R. 633/1972 non sono confluite in un unico nuovo codice, ma sono state distribuite nei diversi Testi Unici in ragione della natura e della funzione di ciascuna norma.
Analizzando i testi approvati, e limitandosi solo ad alcune disposizioni, a puro titolo esemplificativo, si riscontra quanto segue:
| Testo Unico IVA
|
-> | D.Lgs. 19 gennaio 2026, n. 10, accorpa tutta la disciplina sostanziale contenuta prima nel D.P.R. 633/1972. Ad esempio, l’art. 29 del D.Lgs. 10/2026 in materia di “Esclusioni dal computo della base imponibile” accorpa l’art. 15 del D.P.R. 26 ottobre 1972, n. 633. |
| Testo Unico Giustizia Tributaria | -> | D.Lgs. 14 novembre 2024, n. 175, all’art. 65, in materia di “Atti impugnabili e oggetto del ricorso” accoglie (tra le altre) le disposizioni dell’art. 59 del D.P.R. 26 ottobre 1972, n. 633. |
| Testo Unico in materia di versamenti e riscossione | -> | D.Lgs. 24 marzo 2025, n. 33, all’art. 130 in materia di “Iscrizioni a ruolo a titolo provvisorio e termini di decadenza” accorpa le disposizioni originariamente normate dall’art. 60, commi dal secondo al quinto, e dall’articolo 61 del D.P.R. 26 ottobre 1972, n. 633. |
| Testo Unico sanzioni tributarie amministrative e penali | -> | D.Lgs. 5 novembre 2024, n. 173, all’art. 30 in materia di “Violazioni relative alla dichiarazione dell’imposta sul valore aggiunto e ai rimborsi” accorpa gli artt. 38-bis.2, comma 11, secondo periodo, e 54-bis.1, commi 3 e 4, del D.P.R. 26 ottobre 1972, n. 633. |
| Testo Unico Adempimenti e Accertamento | -> | D.Lgs. 5 agosto 2026, n. 141, all’art. 283 in materia di “Rettifica delle dichiarazioni” accorpa l’art. 54 del D.P.R. 26 ottobre 1972, n. 633. |
L’elencazione rappresenta una infinitesimale parte della normativa “riordinata” nei Testi Unici, rendendo comunque sufficientemente chiara la visione di insieme: la norma originaria, seppure invariata nel contenuto, è stata completamente stravolta sotto il profilo della codifica.
Da quanto sopra discenderanno, senza dubbi, gravi difficoltà – quanto meno nelle fasi iniziali di passaggio – sia nel rintracciare le disposizioni applicabili, sia per quanto riguarda tutta la base “storica” di Circolari, Risoluzioni, Interpelli e articoli della stampa specializzata sinora resi disponibili, i quali conterranno, inevitabilmente, i riferimenti pregressi.
4. Il portale TrovaTU
In vista dell’efficacia dei Testi Unici fissata al 1° gennaio 2027, il Ministero dell’Economia e delle Finanze ha messo online il servizio TrovaTU – Trova Testi Unici (www.trovatu.finanze.gov.it), fornendone notizia con il Comunicato Stampa MEF n. 111 del 19 ottobre 2026.
Si tratta di un nuovo motore di ricerca, messo a disposizione nell’ambito del progetto Normattiva (la banca dati consultabile on line che riporta le normative vigenti e che consente anche di consultarne l’avvenuta evoluzione nel tempo).
TrovaTU è stato progettato per consentire a cittadini, professionisti e imprese di orientarsi nel nuovo assetto della legislazione tributaria. Lo scopo è quello di consentire di individuare la nuova collocazione delle norme, ovvero la trasposizione delle disposizioni tributarie attualmente vigenti all’interno dei diversi Testi Unici.
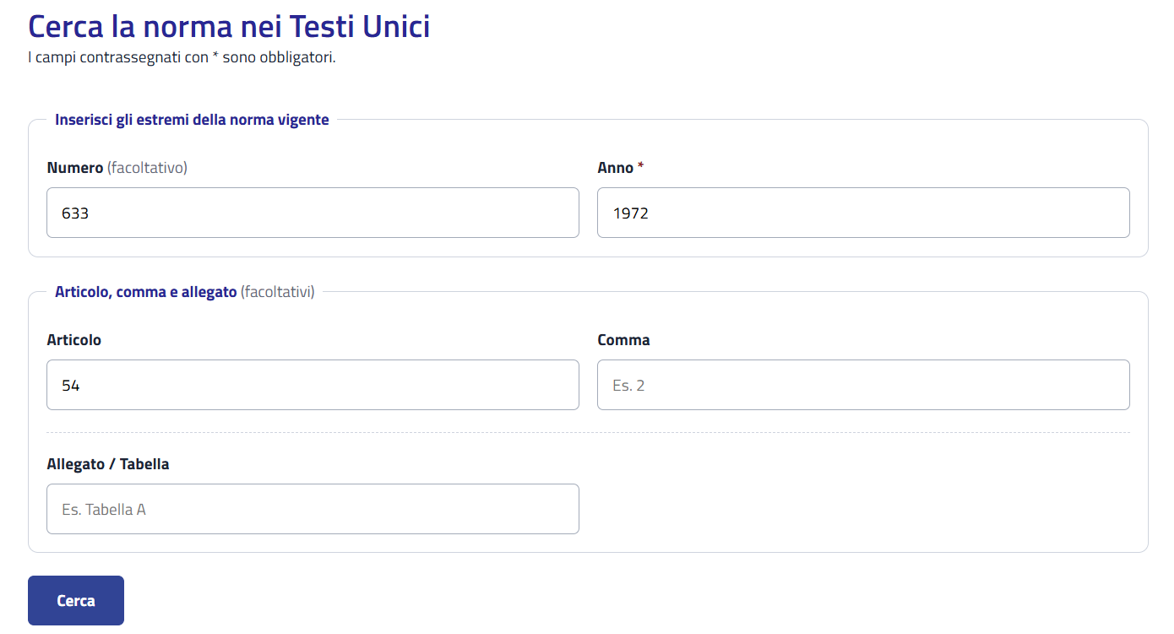
Il servizio di consultazione parte dall’introduzione degli estremi della normativa ante ricodifica, e ne propone il testo ricodificato nel nuovo Testo Unico di riferimento. Tornando alla disamina esemplificativa di cui al paragrafo che precede, volendo verificare in quale Testo Unico è confluito l’art. 54 del D.P.R. 633/1972, la compilazione dei campi avviene come segue:
Si ottiene dapprima una prima visione della “ricaduta” nella nuova codifica (appunto, l’art. 283 del D.Lgs. 141/2026, corredato da una dettagliata indicazione dei commi interessati):
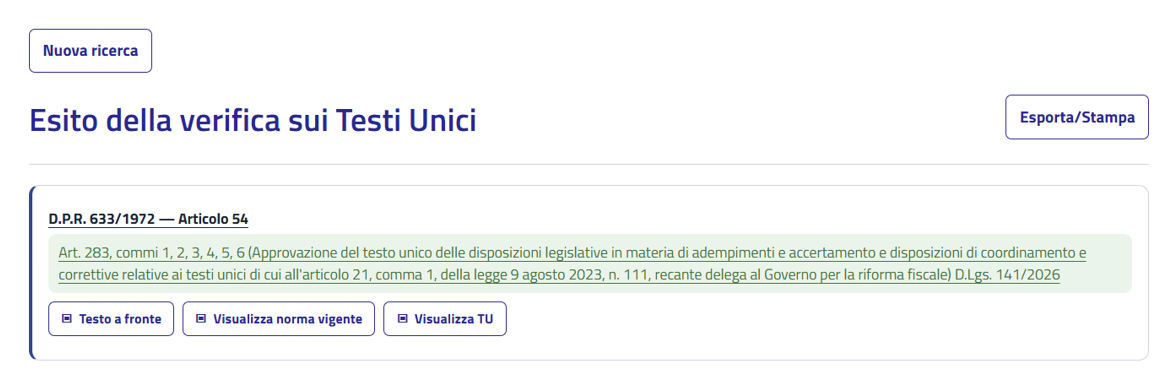
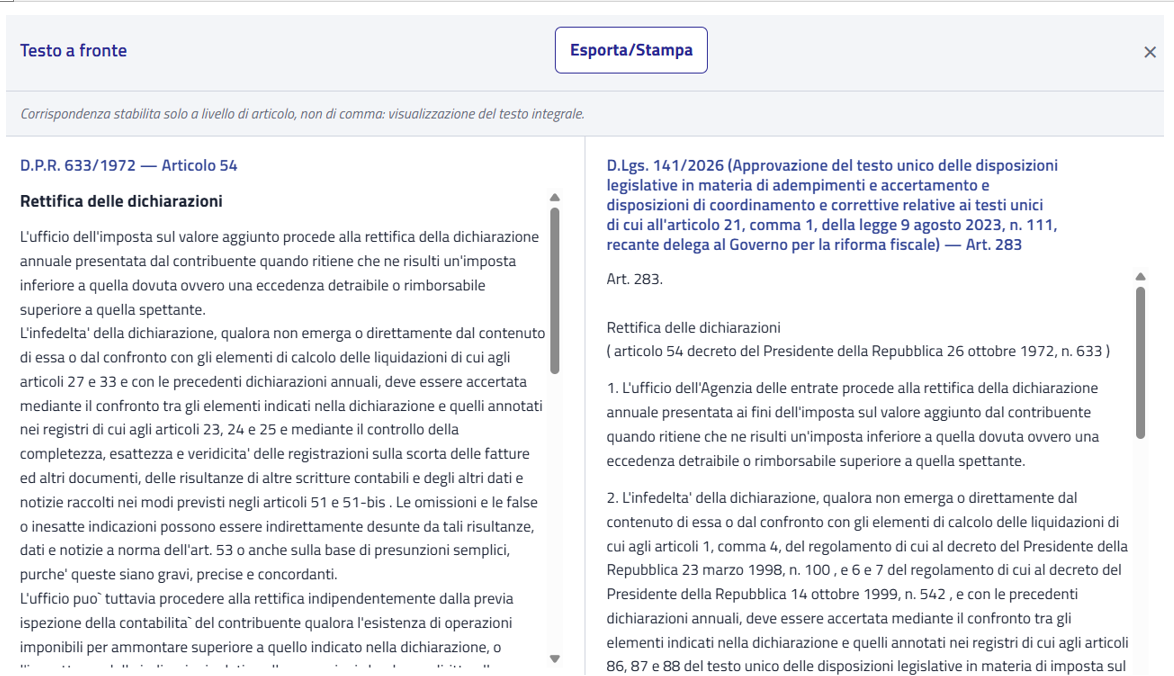
A questo punto è possibile visualizzare la norma attualmente vigente (ovvero la formulazione del D.P.R. 633/1972, art. 54), oppure la riformulazione presente nel Testo Unico, oppure quella che, a parere di chi scrive, è la visione di insieme più utile, ovvero il “Testo a fronte”, nel quale vecchia e nuova formulazione vengono esposte affiancate (seppure, come precisato nella videata di esito, la corrispondenza venga fornita solo a livello di articolo e non di comma, rendendo la lettura non particolarmente agevole in presenza di norme che prevedono molti commi).